


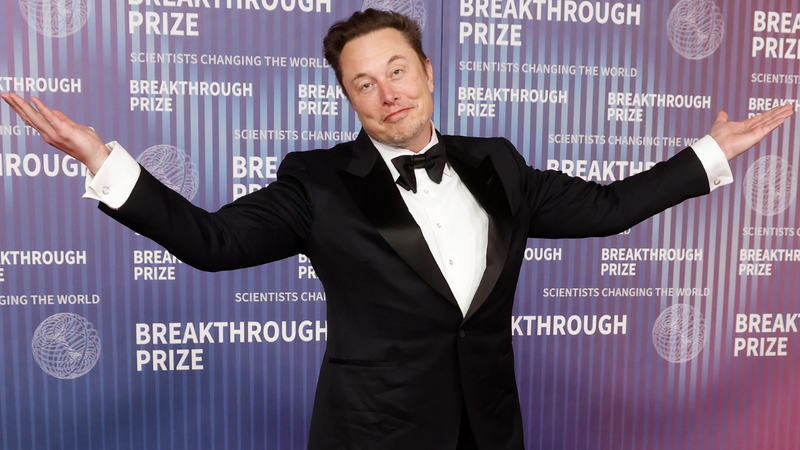
Elon Musk, cel mai bogat om din lume, a „pierdut” 34 de miliarde de dolari într-o singură zi, conform relatărilor presei, în urma unei scăderi abrupte a prețului acțiunilor Tesla. Această sumă depășește PIB-ul anual al unor țări precum Islanda, Jamaica sau Mauritius.
Pentru majoritatea oamenilor, chiar și 0,001% din această avere ar fi o sumă care le-ar schimba viața. Totuși, după cum relatează The Conversation, această „pierdere” este pur nominală. O scădere a prețului acțiunilor înseamnă că Musk are teoretic o valoare mai mică. Dacă prețurile își revin, la fel se întâmplă și cu averea sa netă.
În timp ce o astfel de volatilitate poate fi devastatoare pentru investitorii mai mici care depind de portofoliile lor, aceasta este o caracteristică recurentă a ultra-bogăției.
Exemple similare includ scăderea de 100 de miliarde de dolari a averii lui Mark Zuckerberg, CEO-ul Meta, în timpul pivotării către Metaverse, sau scăderea de 18 miliarde de dolari a averii lui Bill Gates, fondatorul Microsoft, în timpul crizei financiare din 2008.
Aceste fluctuații ale prețului acțiunilor pot reduce valoarea netă a miliardarilor pe hârtie, dar rareori le afectează stilul de viață. Unde contează însă este în filantropie. Aici, momentul este crucial. Cu cât prețul acțiunilor este mai mare în momentul donației, cu atât beneficiul fiscal este mai mare, și cu atât mai mult capital reputațional poate fi obținut.
Deși filantropia este adesea asociată cu generozitatea, moștenirea sau responsabilitatea morală, acestea sunt doar o parte din imagine.
Din perspectiva consilierii în materie de avere, una dintre motivațiile cele mai valoroase strategic (dar mai puțin discutate public) este gestionarea fiscală. Sistemele fiscale încurajează adesea donarea de active apreciate, în special acțiuni, în loc de bani.
Un exemplu oferit de Bank of America ilustrează că o donație de 50.000 de dolari în acțiuni apreciate ar putea prezenta un beneficiu fiscal de aproape 10.000 de dolari peste beneficiile fiscale ale donării aceleiași sume în numerar.
Pentru piața americană, donarea de acțiuni are o serie de beneficii, iar cele mai importante dintre acestea sunt: Potențiala deducere fiscală egală cu valoarea de piață corectă în momentul donației.
Oportunități de reducere a altor taxe, precum impozitul pe câștigurile de capital sau pe moștenire. Transformarea capitalului financiar în capital social, influență culturală sau legitimitate simbolică.
Acestea permit donatorilor să solicite contribuții caritabile și să primească deduceri fiscale imediate, fără a face o contribuție caritabilă imediată societății. Deși donatorii renunță tehnic la proprietatea asupra acestor active, ei își păstrează privilegiile de consiliere cu privire la dacă și când sunt acordate resursele, cui și în ce sume.
DAF-urile nu au nicio cerință legală de a distribui fonduri într-un interval de timp specific. Aceste aspecte ridică întrebări serioase cu privire la necesitatea reformei arhitecturii filantropice.
Când donatorii pot primi beneficii fiscale și sociale substanțiale prin donarea de active volatile, indiferent dacă sau când acestea aduc beneficii publicului, pare că atât societatea, cât și domeniul filantropiei sunt dezavantajate. Efectele negative includ:
 Abonează-te la ştirile UNIMEDIA pe Google News


 StudioTechno
Potrivit legislației, suntem obligați să cenzurăm comentariile ce incită la ură, reprezintă atac la persoană sau conțin cuvinte necenzurate.
Vă îndemnăm la discuții decente!